
健康診断や内視鏡検査のあと、医師から「大腸の上皮内がんでした」と伝えられ、不安になった方も多いのではないでしょうか。
「治療で治るの?」
「再発はしない?」
「これから普通に生活できる?」
——そんな心配が頭をよぎるのは自然なことです。
実際、大腸の上皮内がんは早期発見・早期治療で改善が期待しやすく、多くの場合は内視鏡治療で対応できます。過度に怖がりすぎる必要はありません。
ただし、治療後に意外と見落としがちなのが保険加入への影響です。
「上皮内がん」は進行がんとは異なる性質を持つ一方で、保険の審査においては、「がんの既往歴」として扱われることがあり、一般の医療保険やがん保険に入りづらくなるケースがあります。
この記事では、
・大腸上皮内がんとポリープの決定的な違い
・なぜ治療が終わっても保険に入りにくくなるのか
・無保険のリスクを避けて、今すぐ備える方法
を、わかりやすく解説します。
大腸の上皮内がんとポリープの違いとは?
大腸にできる腫瘍には、大きく分けて「ポリープ(腺腫)」と、「がん(悪性新生物)」があります。まずは、この2つの違いを正しく理解しておきましょう。
ポリープの一部ががん化する
大腸がんの多くは、正常な腸の粘膜からいきなり発生するわけではありません。多くの場合、まずは腸の粘膜にポリープと呼ばれるイボのような“できもの”ができます。腺腫(せんしゅ)や過形成ポリープなど、いくつかの種類はあるものの、これが長期間放置されて大きくなる過程で、一部が徐々に悪性化し、がん細胞へと変化していくのが一般的な大腸がんの進行ルートです。
つまり、がん化する前段階で病変を発見し、内視鏡などで切除してしまえば、多くの場合、大腸がんを未然に防ぐことができます。
上皮内がんはステージ0のがん
ポリープの一部ががん化していく過程で、一定の深さに達するようになると、いよいよ「上皮内がん」と診断され、ステージ0とされます。良性腫瘍から上皮内新生物 へと明確にステップが進んだ状態ではあるものの、転移の可能性は低く、早期治療で良好な経過が期待できます。
【図解①】※必ずしも図のステップを経るとは限りません。
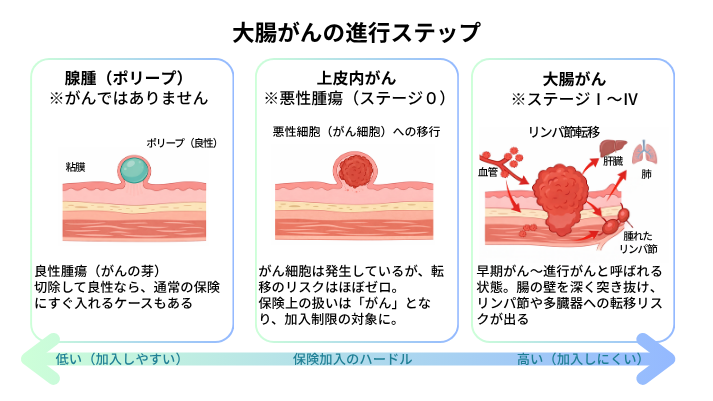
図解のように、良性のポリープから上皮内新生物へと移行した状態が上皮内がんです。
上皮内がんは治るの?治療法や費用の目安
内視鏡治療で完治できる上皮内がんですが、実際の治療内容や費用はどのくらいかかるのでしょうか。ここでは、上皮内がんの治療法と治療費用について説明します。
内視鏡治療(EMR・ESD)とQOLの高さ
大腸の上皮内がんの多くは、肛門から内視鏡(カメラ)を入れて、体の内側から直接病変を切り取る「内視鏡治療」で行われます。
代表的なものに、スネアと呼ばれる金属の輪をかけて切り取る「EMR(内視鏡的粘膜切除術)」や、専用の電気メスで少しずつ剥がし取る「ESD(内視鏡的粘膜下層剥離術)」があります。
これらの治療はお腹を切る必要がないため、日常生活の質(QOL)を大きく下げることなく治療が可能です。病変の大きさや病院の体制にもよりますが、「日帰り〜数日の入院」で済むケースが一般的で、すぐに職場や家庭生活に復帰できます。
治療費用の目安と負担軽減の制度
内視鏡治療にかかる費用は、保険適用(3割負担の場合)で数万円〜10万円程度が目安となります。ひと月の医療費が高額になった場合は、「高額療養費制度」を利用することで自己負担額を一定の上限内に抑えることができます。
FPの視点からお伝えすると、数万円〜10万円という金額は、たとえ公的制度で上限が抑えられたとしても、家計にとっては想定外の痛手になりがちです。さらに、高額療養費の対象外となる「差額ベッド代」や「入院中の食事代」 、さらにはクリニックへの交通費、仕事を休むことによる収入減など、目に見えにくい「隠れコスト」も発生します。
そんな時、民間の保険からまとまった給付金を受け取ることができれば、手出しの費用をカバーできるだけでなく、「急な出費でお金が減ってしまった」という心理的なストレスを大きく軽減できます。万が一の際に治療に専念するためにも、しっかり給付金が受け取れる保険で備えておくことは、家計管理の面でも非常に重要です。
※マイナ保険証を利用すると、事前の手続きなしで窓口での負担が自己負担限度額で止まります。上限額は年齢や所得によって異なります。
大腸の上皮内がんになったら保険に入るのは難しい?
多くの方にとって、ここが一番気になるポイントではないでしょうか。
結論から言うと、加入しづらくなる場合があります。
大腸ポリープの場合は「腫瘍(しゅよう)の既往」として扱われることが多いですが、 上皮内がんは「がんの既往」として告知が必要になる場合があるからです。
理由は「告知義務」があるため
医学的には完治しやすい上皮内がんですが、「民間の医療保険やがん保険への加入」という視点になると少し話が変わってきます。
民間の医療保険やがん保険に申し込む際には、過去の病歴や手術歴などを申告する「健康状態に関する告知」が必要です。
その際、
- 大腸の上皮内がんと診断された
- 手術・内視鏡治療を受けた
- 定期検査で経過観察中
といった内容を正しく伝える必要があります。
保険会社はその情報をもとに審査を行うため、一般的な保険では加入が難しくなったり、条件付きとなったりするケースがあります。
大腸ポリープと上皮内がんの「審査基準」の違い
大腸ポリープ切除歴のみであれば、内容によっては比較的加入しやすい場合があります。
一方、上皮内がんはステージ0であっても「がん」と診断されるため、保険上はより慎重に判断されやすい傾向があります。
ポリープは良性で切除して「完治(今後の通院不要)」と診断されていれば、術後すぐであっても条件なしで通常の保険に加入できる可能性があります。
ただし「1年後に再検査」など経過観察中となっている場合は1~2年間の条件(大腸の病気は保障対象外など)がつくことが一般的です。これは「特定部位不担保」と呼ばれ、大腸以外の病気やケガであれば通常通り保障されます。
一方、上皮内がんは切除して完治したとしても、保険の審査上は「がん罹患者」として扱われます。そのため、術後5年程度は条件なしで通常の保険に入るのは難しいケースもあります。
| ポリープ | 上皮内がん | |
| 診断上の扱い | 良性腫瘍(※多くの場合) | がん(上皮内新生物・ステージ0) |
| 保険の告知上の扱い | 腫瘍(ポリープ)の既往 | がんの既往 |
| 加入制限の目安 | 比較的軽い(条件付き加入など) | 厳しくなる(引受基準緩和型など) |
| 条件なしで保険に 加入できる目安 | 術後0~2年程度 ※保険会社により異なる | 術後5年程度 |
※審査基準は保険会社により異なります。
無保険状態で再発した際のリスク
「いまは保険に入りにくいから」と無保険のまま過ごしている間に、別の部位にがんが発生したり、状態が進行してがん(悪性新生物)になってしまった場合、抗がん剤治療や長期入院などで治療費の負担が家計に重くのしかかる可能性があります。
収入減少のリスクも伴うため「そのうち考えよう」と後回しにすると、必要なときに選べる保険が限られることがあります。
実は、通常の保険への加入が難しい時期でも、がん経験者が利用できる保険の選択肢は存在します。まずは、どんな選択肢があるのかを見ていきましょう。
上皮内がん経験後でも入れる保険という選択肢
「がん(上皮内がん)を経験すると、5年間は保険に入れない」と諦める必要はありません。近年は保険商品も多様化しており、再発や新たながんへの備えを確保する方法は残されています。
こんな方は「大腸がん・大腸ポリープ経験者向け専用保険」を一度検討してみても良いでしょう。
✓ 上皮内がんの手術からまだ5年経っていない
✓ 通常の保険を断られた
✓ 再発や新たながんへの備えを早めに持っておきたい
引受基準緩和型保険
持病や既往歴がある方向けの保険で、少ない告知項目で加入しやすいのが特徴です。通常の保険を断られた方でも、術後1〜2年程度から加入できる可能性が十分にあります。ただし、通常の保険に比べて保険料が割高に設定されている点には注意が必要です。
大腸がん・大腸ポリープ経験者向け専用保険
最近登場した、より早期に備えられる保険です。通常の保険を断られてしまった方でも、治療後半年〜1年といった短期間で加入できるのが最大の強みです。一般の通常保険に加入できるようになるまでの「無保険リスク」を綺麗にカバーしてくれます。
その一例が、MICIN少額短期保険株式会社の「大腸がん経験者専用がん保険」です。大腸の上皮内がんを含む大腸がんの手術から6か月経過で申し込みができる※ので、術後すぐに将来のがんリスクに備えたいという方におすすめです(上皮内がんの再発は保障対象外)。
ただし、あくまでも新たに何らかのがん(悪性新生物)と診断されると80万円の一時金が給付されるというピンポイントな保障内容になっている点だけはご留意を。
[MICIN少額短期保険「大腸がん経験者専用がん保険」の詳細はこちら]
※加入には条件・審査があります
一度がんを経験したからこそ、手厚い「再発への備え」はいざという時の安心につながります。万が一の際に家計の負担を軽減するためにも、ご自身の健康状態に合わせて柔軟に加入できる保険を探すことが大切です。
まとめ
大腸の上皮内がんは、ステージ0の初期段階であり、適切に切除すれば完治が見込める病気です。
しかし、保険の審査では「がんの既往歴」として扱われることがあり、ポリープ切除歴のみの場合と比べて一般的な保険に入りづらくなることがあります。
「保険に入りづらい期間の無保険リスク」を避けるためには、がん経験者向けの専用商品や緩和型保険を上手に活用することが解決策となります。
だからこそ、治療が終わってひと安心した今こそ、将来への備えを考えるタイミングです。
ご自身やご家族の安心のために、今入れる保険の選択肢を確認してみてはいかがでしょうか。
※上記は保険商品の主な加入条件や保障内容を説明したものです。ご契約の際には、商品パンフレット、ご契約のしおり・約款、重要事項説明書(契約概要・注意喚起情報)を必ずご覧ください。
ご契約のしおり・約款、重要事項説明書(契約概要・注意喚起情報)は、ご契約にともな
う重要なことがらのうち、特にご確認いただきたい項目を記載しております。必ずご一読
いただき、契約者等の不利益となる事項やリスクについてご確認の上、ご契約をお申込み
ください。
MICIN-2608-S-0613-00
合わせて読みたい


 ウィズミーについて